Domain jugendmannschaft.de kaufen?
Wir ziehen mit dem Projekt
jugendmannschaft.de um.
Sind Sie am Kauf der Domain
jugendmannschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jugendmannschaft.de kaufen?
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
Ähnliche Suchbegriffe für Bilanzielle
Top-Angebote
Produkte zum Begriff Bilanzielle:
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Wie wirkt sich die bilanzielle Abschreibung auf das Gesamtergebnis aus?
Die bilanzielle Abschreibung wirkt sich direkt auf das Gesamtergebnis eines Unternehmens aus, da sie einen direkten Einfluss auf den Gewinn hat. Durch die Abschreibung wird der Wert des Anlagevermögens über die Nutzungsdauer verteilt, was zu einem geringeren Gewinn in der Gewinn- und Verlustrechnung führt. Dadurch sinkt das Gesamtergebnis des Unternehmens. Die Abschreibung hat somit Auswirkungen auf die Profitabilität und die finanzielle Gesundheit des Unternehmens. Es handelt sich dabei um einen Buchungsvorgang, der keinen direkten Cashflow-Effekt hat, sondern lediglich die Darstellung des Unternehmensvermögens in der Bilanz beeinflusst. **
-
Wie beeinflussen verschiedene bilanzielle Maßnahmen die finanzielle Gesundheit eines Unternehmens?
Verschiedene bilanzielle Maßnahmen wie z.B. Abschreibungen, Rückstellungen oder Bewertung von Vermögenswerten können das Eigenkapital und die Liquidität eines Unternehmens beeinflussen. Eine konservative Bilanzpolitik kann die finanzielle Gesundheit stärken, während aggressive Maßnahmen das Risiko von Insolvenz erhöhen können. Eine transparente und konsistente Bilanzierung ist entscheidend für das Vertrauen der Investoren und Gläubiger in die finanzielle Stabilität des Unternehmens. **
-
Was ist die Bedeutung des Jahresabschlusses und wie werden bilanzielle Sachverhalte geklärt?
Der Jahresabschluss ist ein wichtiger Bestandteil der externen Rechnungslegung eines Unternehmens. Er gibt einen Überblick über die finanzielle Lage und die Geschäftsentwicklung eines Unternehmens während eines Geschäftsjahres. Bilanzielle Sachverhalte werden in der Regel durch die Anwendung von Rechnungslegungsstandards und -richtlinien geklärt, die die Bewertung und Darstellung von Vermögenswerten, Schulden, Eigenkapital, Erträgen und Aufwendungen regeln. **
Warum stehen die kalkulatorische Abschreibung auf der Ertragsseite und die bilanzielle Abschreibung auf der Aufwandsseite?
Die kalkulatorische Abschreibung wird auf der Ertragsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Gewinn- und Verlustrechnung berücksichtigt und somit die betrieblichen Erträge mindert. Die bilanzielle Abschreibung hingegen wird auf der Aufwandsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Bilanz darstellt und somit den Gewinn mindert. **
Wie wirkt sich die bilanzielle Behandlung von Investitionen auf die Gewinn- und Verlustrechnung eines Unternehmens aus?
Die bilanzielle Behandlung von Investitionen beeinflusst den Gewinn eines Unternehmens, da Wertveränderungen der Investitionen direkt das Eigenkapital beeinflussen. Gewinne aus dem Verkauf von Investitionen werden in der Gewinn- und Verlustrechnung als Ertrag verbucht, während Verluste als Aufwand verbucht werden. Die bilanzielle Behandlung hat somit direkten Einfluss auf das Ergebnis und die finanzielle Situation des Unternehmens. **
Top-Angebote
Produkte zum Begriff Bilanzielle:
-
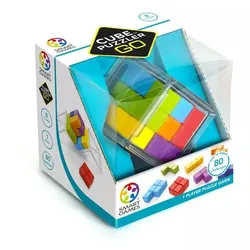
Cube: Puzzler Go - Spiel zur Entwicklung von FähigkeitenCubul Puzzler Go besteht aus 7 Puzzleteilen. Setze die Teile so zusammen, dass du einen perfekten Würfel erhältst! Ähnliche Aufgaben erwarten dich in den Anleitungen, die zunehmend schwieriger werden.15,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
-
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Wie wirkt sich die bilanzielle Abschreibung auf das Gesamtergebnis aus?
Die bilanzielle Abschreibung wirkt sich direkt auf das Gesamtergebnis eines Unternehmens aus, da sie einen direkten Einfluss auf den Gewinn hat. Durch die Abschreibung wird der Wert des Anlagevermögens über die Nutzungsdauer verteilt, was zu einem geringeren Gewinn in der Gewinn- und Verlustrechnung führt. Dadurch sinkt das Gesamtergebnis des Unternehmens. Die Abschreibung hat somit Auswirkungen auf die Profitabilität und die finanzielle Gesundheit des Unternehmens. Es handelt sich dabei um einen Buchungsvorgang, der keinen direkten Cashflow-Effekt hat, sondern lediglich die Darstellung des Unternehmensvermögens in der Bilanz beeinflusst. **
Ähnliche Suchbegriffe für Bilanzielle
-
Oceama - Torpedo 2.0 - Unterwasser Spiel & TrainingOceama - Torpedo 2.0 - Unterwasser Spiel- & Training Die innovative Weiterentwicklung des beliebten Toypedo sorgt für eine noch bessere Reichweite unter Wasser, der Torpedo 2.0 schraubt sich regelrecht durch das Wasser! Der ultimative Unterwasser Spiel- und Sportartikel, sorgt für jede Menge Spass, sowie auch sportliche Herausforderungen. Der Torpedo 2.0 wird vergleichbar einem Dartpfeil unter Wasser geworfen und gleitet daraufhin sehr schnell durch das Wasser. Wichtig ist hierbei, dass der Torpedo 2.0 wirklich gerade aus der Hand heraus geworfen wird, damit er seine maximale Effizienz entfalten kann. Im Optimalfall gleitet der Torpedo 2.0 zwischen 10 und 15 Meter weit unter Wasser. Der Torpedo 2.0 besteht aus Vollgummi und hat in seiner Spitze eine kleine Luftkammer, damit er bestens ausbalanciert unter Wasser gleiten kann. Der Torpedo 2.0 sinkt, wenn er seine Geschwindigkeit verloren hat üblicherweise zu Boden.35,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Francis, Dave: Mehr Erfolg im TeamMehr Erfolg im Team , Suchen Sie ein logisch strukturiertes Trainingsprogramm von realer Praxisnähe zur Teamarbeit? Dieses Werk (jetzt im 2., unveränderten Nachdruck) eignet sich hervorragend, die Stärken und Schwächen eines Teams herauszukristallisieren. Die wesentlichen 12 Teamverstärker machen auf die Defizite einer Gruppe aufmerksam, die anschließenden 46 Übungen, die eng an Problemsituationen der täglichen Praxis angelehnt sind, bieten die Möglichkeit, solche typischen Mängel aufzuarbeiten und diskussionsfähig zu machen. Ein Buch nicht nur für die Hand von Trainern; auch Team- und Gruppenleiter können den Stand Ihrer Arbeitsgruppe hervorragend diagnostizieren und Konflikte selbst bearbeiten. Aus dem Inhalt: Von der Gruppe zum Team - Die Entwicklung: Gebrauchsanweisung, Was ist ein Team?, Was heißt Teamtraining?, Warum Teamtraining?, Wie startet man das Teamtraining?, Der Ablauf des Teamtrainings, Der Berater im Teamtraining; Der Fragebogen zum Teamaufbau - Die Diagnose: Die Anwendung des Fragebogens, Der Fragebogen zum Teamaufbau, Die Auswertung des Fragebogens; Die zwölf Teamverstärker (Führung, Qualifikation, Engagement, Klima, Leistungsniveau, Rolle in der Organisation, Arbeitsmethoden, Organisation, Kritik, Persönliche Weiterentwicklung, Kreativität, Beziehungen zu anderen Gruppen); Die Instrumente des Teamtrainings, Aktivitäten, 46 Übungen. , Relocation-Sets > Fußsteuerung, Pedale & Fußauflagen , Auflage: Unveränderter Nachdruck, Erscheinungsjahr: 200905, Produktform: Kartoniert, Autoren: Francis, Dave~Young, Don, Auflage/Ausgabe: Unveränderter Nachdruck, Seitenzahl/Blattzahl: 255, Abbildungen: Mit Abb. u. Checklisten, Keyword: Arbeitsgruppe; Leistungsverbesserung; Team; Trainingsprogramm, Fachschema: Arbeit (geistig)~Gruppe (soziologisch)~Leistung (Psychologie)~Team / Schule~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Ethik / Unternehmensethik~Unternehmensethik~Führung / Unternehmensführung~Unternehmensführung~Führungskraft~Manager / Führungskraft~Führung / Mitarbeiterführung~Mitarbeiterführung~Motiv (psychologisch)~Motivation~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Erfolg - Misserfolg, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Erwachsenenbildung, lebenslanges Lernen~Unternehmensethik und soziale Verantwortung, CSR~Unternehmensführung~Management: Führung und Motivation, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Windmühle Verlag, Verlag: Windmühle Verlag, Verlag: Edition Windmhle, Länge: 241, Breite: 167, Höhe: 17, Gewicht: 484, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783922789642 9783922789048, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,37,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene bilanzielle Maßnahmen die finanzielle Gesundheit eines Unternehmens?
Verschiedene bilanzielle Maßnahmen wie z.B. Abschreibungen, Rückstellungen oder Bewertung von Vermögenswerten können das Eigenkapital und die Liquidität eines Unternehmens beeinflussen. Eine konservative Bilanzpolitik kann die finanzielle Gesundheit stärken, während aggressive Maßnahmen das Risiko von Insolvenz erhöhen können. Eine transparente und konsistente Bilanzierung ist entscheidend für das Vertrauen der Investoren und Gläubiger in die finanzielle Stabilität des Unternehmens. **
-
Was ist die Bedeutung des Jahresabschlusses und wie werden bilanzielle Sachverhalte geklärt?
Der Jahresabschluss ist ein wichtiger Bestandteil der externen Rechnungslegung eines Unternehmens. Er gibt einen Überblick über die finanzielle Lage und die Geschäftsentwicklung eines Unternehmens während eines Geschäftsjahres. Bilanzielle Sachverhalte werden in der Regel durch die Anwendung von Rechnungslegungsstandards und -richtlinien geklärt, die die Bewertung und Darstellung von Vermögenswerten, Schulden, Eigenkapital, Erträgen und Aufwendungen regeln. **
-
Warum stehen die kalkulatorische Abschreibung auf der Ertragsseite und die bilanzielle Abschreibung auf der Aufwandsseite?
Die kalkulatorische Abschreibung wird auf der Ertragsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Gewinn- und Verlustrechnung berücksichtigt und somit die betrieblichen Erträge mindert. Die bilanzielle Abschreibung hingegen wird auf der Aufwandsseite ausgewiesen, da sie den Werteverzehr eines Vermögensgegenstandes in der Bilanz darstellt und somit den Gewinn mindert. **
-
Wie wirkt sich die bilanzielle Behandlung von Investitionen auf die Gewinn- und Verlustrechnung eines Unternehmens aus?
Die bilanzielle Behandlung von Investitionen beeinflusst den Gewinn eines Unternehmens, da Wertveränderungen der Investitionen direkt das Eigenkapital beeinflussen. Gewinne aus dem Verkauf von Investitionen werden in der Gewinn- und Verlustrechnung als Ertrag verbucht, während Verluste als Aufwand verbucht werden. Die bilanzielle Behandlung hat somit direkten Einfluss auf das Ergebnis und die finanzielle Situation des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.